Military Retirement

- 0.00 Bewertungen
- 0.0
- Downloads
- 10.000+
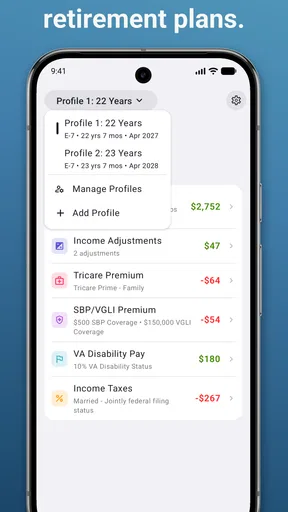
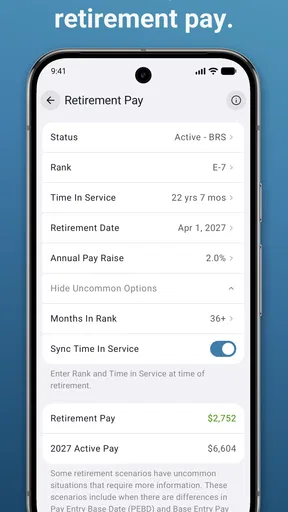
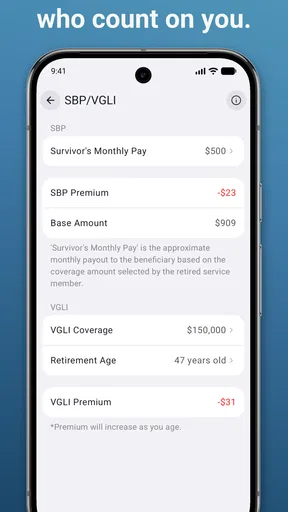
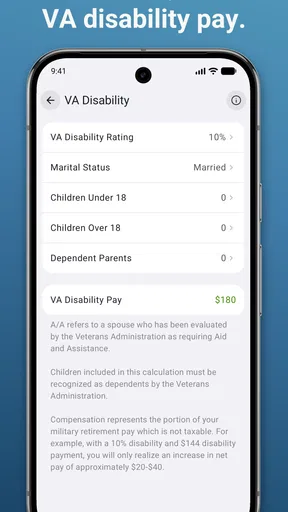
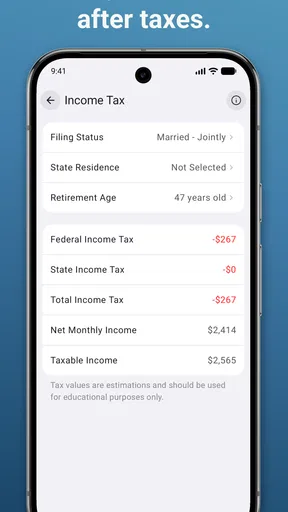
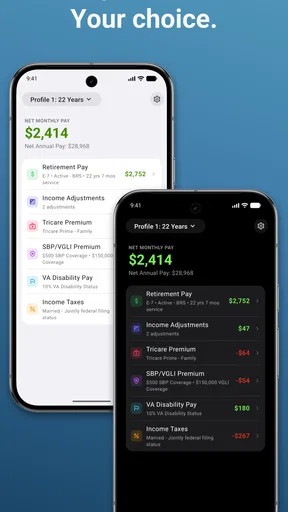
 Analyse von Mobxio
Ich würde Military Retirement nicht erst dann öffnen, wenn eine Ruhestandsentscheidung unmittelbar bevorsteht. Der Rechner ist hilfreicher, wenn ich ihn als wiederkehrenden Orientierungspunkt nutze: einmal mit den derzeit bestätigten Angaben, später erneut, sobald sich ein wichtiger Baustein verändert. So wird aus einer einzelnen Zahl eine nachvollziehbare Entwicklung. Entscheidend ist dabei, die älteren Notizen nicht mit einem aktuellen Ergebnis zu verwechseln.
Ein kleiner Rhythmus macht die Schätzung brauchbarer
Für eine regelmäßige Kontrolle würde ich mir eine einfache Routine setzen, statt die Rechnung ständig spontan neu aufzurufen. Ich notiere außerhalb der App, wann ich gerechnet habe, welche Angaben bestätigt waren und welche noch auf einer Annahme beruhten. Beim nächsten Durchlauf ändere ich nur Werte, die sich tatsächlich verändert haben. Das kostet wenig Zeit und hilft, Unterschiede zu erklären, ohne der App eine nicht belegte Verlaufs- oder Erinnerungsfunktion zuzuschreiben.
Dieser Ansatz eignet sich besonders für Menschen, die noch mehrere Jahre Dienst vor sich haben. Eine Schätzung heute muss nicht dieselbe Aussagekraft haben wie eine spätere Rechnung mit aktuelleren Angaben. Wer die Ergebnisse nebeneinanderlegt, erkennt eher, ob eine Veränderung aus neuen persönlichen Daten oder aus einer anderen Planungsidee stammt. Die App liefert dabei den Rechenanlass; die Ordnung zwischen den einzelnen Durchläufen bleibt meine Aufgabe.
Auch innerhalb eines Haushalts ist diese Trennung nützlich. Wenn ich mit einer Partnerin oder einem Partner über einen möglichen Ruhestand spreche, würde ich nicht nur den Endwert zeigen, sondern kurz erklären, welche Annahmen dahinterstehen. So wird aus einer scheinbar festen Zahl ein Gespräch über Ausgaben, Rücklagen und mögliche Zeitpunkte. Für eine gemeinsame Finanzentscheidung ist das deutlich hilfreicher, als einen einzelnen Wert kommentarlos weiterzugeben.
Wer dagegen nur eine schnelle Zahl sucht und keine Zeit in die Prüfung der Eingaben investieren möchte, sollte seine Erwartungen niedrig halten. Bei einer spezialisierten Rentenschätzung hängt der praktische Nutzen stark davon ab, ob die eigene Situation sinnvoll in die verwendeten Angaben passt. Wenn schon die Ausgangswerte unsicher sind, ist ein Gespräch mit einer zuständigen Stelle oder eine sorgfältig aufgebaute Tabelle oft der bessere nächste Schritt.
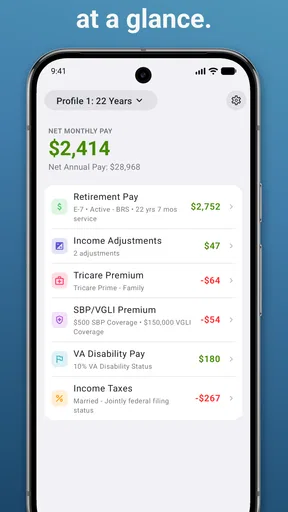
Wer seine militärische Altersvorsorge grob einordnen möchte, braucht nicht immer sofort ein kompliziertes Tabellenblatt oder eine Beratung. Military Retirement richtet sich genau an diesen ersten Schritt: Die App ist ein Rechner zur Schätzung einer militärischen Rente und gehört damit in den Finanzbereich. Ich finde den Ansatz grundsätzlich sinnvoll, weil eine überschlägige Rechnung helfen kann, die eigene Planung überhaupt zu beginnen. Gleichzeitig sollte man das Ergebnis nicht mit einer verbindlichen Auskunft verwechseln.
Mein Eindruck nach der Nutzung ist deshalb zweigeteilt: Als konzentriertes Werkzeug für eine schnelle Orientierung kann die App praktisch sein. Als alleinige Grundlage für eine endgültige Entscheidung über Ruhestand, Sparrate oder berufliche Planung ist sie mir zu schmal gedacht. Gerade bei Finanz-Apps zählt nicht nur, ob eine Zahl herauskommt, sondern auch, wie transparent die Eingaben, Annahmen und Grenzen des Ergebnisses sind.
Weitere spannende Beiträge

UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?

Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten

TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?

Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?

1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?

Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Ein einfacher Einstieg in ein kompliziertes Thema
Der größte Vorteil liegt für mich in der klaren Zielsetzung. Statt allgemeine Finanzplanung, Haushaltsbuch, Wertpapierverwaltung und Versicherungen miteinander zu vermischen, konzentriert sich Military Retirement auf die militärische Rentenschätzung. Diese Spezialisierung macht die App für Menschen interessant, die nicht erst ein umfangreiches Finanzprogramm einrichten möchten.
Der Entwickler LYNNFIELD LLC führt die Anwendung seit dem zehnten Juli zweitausendsiebzehn im Finanzbereich. Mit über zehntausend Installationen ist sie kein völlig unbekanntes Nischenprojekt, aber auch kein Werkzeug, das ich automatisch als Standardlösung für jede militärische Laufbahn ansehen würde. Die aktuelle Version ist 2026.7 und läuft auf Geräten ab Android 7.0. Für ein älteres Android-Telefon kann das ein angenehmer Vorteil sein.
Die Altersfreigabe USK ab 0 Jahren sagt wenig über die fachliche Qualität aus, ist aber für die Einordnung hilfreich: Es handelt sich nicht um eine App mit spielerischem oder problematischem Inhalt, sondern um ein sachliches Finanzwerkzeug. Der Preis von 6,49 Euro ist allerdings ein wichtiger Teil der Entscheidung. Eine kostenpflichtige App darf aus meiner Sicht mehr bieten als eine hübsche Eingabemaske; sie sollte vor allem nachvollziehbar arbeiten und bei den Annahmen keine unnötigen Rätsel hinterlassen.
Für wen der Rechner besonders nützlich ist
Ich würde Military Retirement vor allem Personen empfehlen, die eine erste Größenordnung benötigen: etwa jemandem, der seine verbleibende Dienstzeit mit privaten Sparzielen vergleichen möchte, oder einer Familie, die überlegen will, ob ein geplanter Ruhestand finanziell realistisch wirkt. Auch vor einem Gespräch mit einer Beratungsstelle kann eine eigene grobe Rechnung helfen, die richtigen Fragen zu formulieren.
Ein realistisches Beispiel: Eine Nutzerin prüft, ob sie in den nächsten Jahren beruflich kürzertreten kann. Sie trägt ihre bekannten Dienst- und Gehaltsdaten ein, notiert das geschätzte Ergebnis und vergleicht es anschließend mit Miete, Versicherungen, Rücklagen und den erwarteten Ausgaben nach dem Dienst. Der Wert der App liegt in diesem Ablauf nicht darin, eine Entscheidung abzunehmen. Er liegt darin, eine konkrete Gesprächsgrundlage zu schaffen.
Weniger geeignet ist die Anwendung für Menschen, die ihre gesamte finanzielle Zukunft in einem einzigen Dashboard sehen möchten. Wer zusätzlich private Renten, Wertpapiere, Steuern, Inflation, Schulden oder verschiedene Haushaltsmitglieder modellieren will, braucht wahrscheinlich ein anderes Werkzeug oder eine ergänzende Tabelle. Ebenso würde ich sie nicht als Ersatz für eine offizielle Auskunft verwenden, wenn ein Antrag oder eine verbindliche Ruhestandsentscheidung davon abhängt.
Was ich vor der ersten Berechnung vorbereiten würde
Die Qualität einer Schätzung hängt stark davon ab, wie sauber die Eingaben sind. Ich würde deshalb nicht einfach spontan Zahlen eintippen. Besser ist es, vorher die eigenen Dienstunterlagen, aktuelle Gehaltsinformationen und die bisherige Planung bereitzulegen. Besonders wichtig ist, zwischen bereits bestätigten Angaben und persönlichen Annahmen zu unterscheiden.
Ein hilfreicher Arbeitsablauf besteht darin, zuerst eine konservative Rechnung zu erstellen. Danach kann man eine zweite Variante mit einer längeren Dienstzeit oder einer anderen erwarteten Besoldung anlegen, sofern die App solche alternativen Eingaben zulässt. Der entscheidende Punkt ist die Beschriftung: Ich würde jede Variante sofort mit einem eigenen Hinweis versehen, damit eine optimistische Schätzung später nicht versehentlich als sichere Prognose behandelt wird.
Ein nicht offensichtlicher Vorteil eines spezialisierten Rechners ist dabei die mentale Klarheit. In einer allgemeinen Tabellenkalkulation kann man leicht viele Formeln, Nebenkosten und Szenarien gleichzeitig aufbauen und verliert den Blick auf die zentrale Frage. Military Retirement zwingt eher dazu, sich mit der Rentenschätzung selbst auseinanderzusetzen. Das ist gut für den Einstieg, aber auch die Grenze des Ansatzes.
Vertrauen, Kontrolle und sensible Finanzmomente
Bei einer Rentenschätzung achte ich besonders darauf, dass ich Kontrolle über meine Eingaben behalte und Ergebnisse nicht vorschnell als sichere Zusage lese. In diesem Abschnitt geht es darum, wie ich sensible Finanzmomente ruhig und nachvollziehbar angehe; danach lässt sich daraus eine alltagstaugliche Routine für wiederholte Berechnungen ableiten.
Warum ich bei einer Finanz-App genauer hinschaue
Bei einer Taschenlampen- oder Wetter-App ist eine unklare Datenpraxis schon unangenehm. Bei einer Renten-App ist sie deutlich wichtiger, weil Nutzer möglicherweise Angaben zu Dienstzeit, Einkommen und persönlicher Planung eingeben. Ich bewerte Military Retirement deshalb nicht nur danach, ob die Bedienung schnell wirkt, sondern auch danach, wie bewusst ich mit meinen Informationen umgehen kann.
Die wichtigste praktische Regel lautet für mich: Nur Werte eingeben, die für die jeweilige Schätzung wirklich nötig sind. Ich würde keine zusätzlichen persönlichen Notizen, vollständigen Dokumente oder identifizierende Angaben in freie Felder übertragen, wenn sie für die Berechnung nicht erforderlich sind. Das ist kein Misstrauen gegenüber dem Entwickler, sondern eine vernünftige Gewohnheit bei jeder Finanzanwendung.
Ebenso würde ich vor der Nutzung die im jeweiligen App-Store sichtbaren Angaben zu Berechtigungen und Datenschutz lesen. Nur dort lässt sich zuverlässig erkennen, welche Zugriffe die konkrete Installation verlangt und welche Informationen mit der App verbunden sind. Ich würde aus dem bloßen Zweck des Rechners weder besondere Datensparsamkeit noch umfangreiche Datensammlung ableiten. Genau diese Zurückhaltung halte ich für seriöser, als der App Eigenschaften zuzuschreiben, die nicht sichtbar belegt sind.
Der sensible Moment: Wenn eine Schätzung zur Entscheidung wird
Der riskanteste Moment entsteht nicht unbedingt bei der Eingabe, sondern danach. Eine einzelne Zahl kann überzeugend aussehen, obwohl sie nur auf Annahmen beruht. Wer das Ergebnis direkt als verfügbares Monatseinkommen betrachtet, könnte Steuern, Versicherungen, Inflation oder individuelle Abzüge übersehen. Deshalb würde ich den Wert immer als Ausgangspunkt behandeln und separat notieren, welche Kosten noch außerhalb der App geprüft werden müssen.
Besonders vorsichtig wäre ich bei einem Vergleich zwischen sofortigem Ruhestand und einer zusätzlichen Dienstzeit. Schon kleine Unterschiede bei den Eingaben können die persönliche Einschätzung verändern. Ich würde daher nicht nur ein Ergebnis speichern oder abschreiben, sondern mehrere nachvollziehbare Szenarien bilden und die jeweilige Annahme daneben festhalten. Wenn die Anwendung keine ausführliche Erklärung zu einem Wert liefert, ist eine zusätzliche Prüfung durch offizielle Unterlagen oder eine Fachperson sinnvoll.
Das ist zugleich ein wichtiger Unterschied zu vielen allgemeinen Finanz-Apps. Dort bekommt man häufig Diagramme, Budgets und Kontenübersichten, aber keine so fokussierte militärische Rentenschätzung. Military Retirement ist in diesem Punkt direkter. Dafür bietet eine umfassende Finanzsoftware meist mehr Möglichkeiten, die Folgen der Schätzung mit dem restlichen Haushalt zu verbinden. Ich würde die beiden Ansätze daher eher kombinieren als gegeneinander ausspielen.
Wo die Grenzen im Alltag spürbar werden
Die App ist bezahlt, was die Erwartung an Komfort und Verlässlichkeit erhöht. Für eine einmalige grobe Orientierung kann der Betrag vertretbar sein, besonders wenn die Anwendung genau den gesuchten Zweck erfüllt. Wer jedoch nur gelegentlich eine Zahl benötigt und bereits mit Tabellenkalkulationen umgehen kann, könnte den Kauf als unnötig empfinden. Der Mehrwert muss dann in der spezialisierten Berechnung und der schnelleren Bedienung liegen.
Ich sehe außerdem eine natürliche Grenze bei komplexen Lebensläufen. Unterschiedliche Dienstabschnitte, besondere Zulagen, Unterbrechungen oder individuelle rechtliche Bedingungen können eine einfache Schätzung an ihre Grenzen bringen. Das bedeutet nicht automatisch, dass die App unbrauchbar ist. Es bedeutet, dass man vor der Nutzung klären sollte, ob die eigene Situation in das Rechenmodell passt oder ob man das Ergebnis nur als grobe Näherung verwenden kann.
Für Einsteiger ist ein weiterer Punkt wichtig: Ein Rechner kann die Konsequenzen einer Eingabe zeigen, aber nicht die Qualität dieser Eingabe garantieren. Wer ein geschätztes künftiges Gehalt einträgt, erhält eben eine Schätzung auf Basis dieser Annahme. Ich würde deshalb jede Eingabe mit Datum und Herkunft dokumentieren. So lässt sich später nachvollziehen, warum zwei Rechnungen voneinander abweichen.
Meine Methode für eine verantwortungsvolle Nutzung
Ich würde die Anwendung in fünf kurzen Schritten einsetzen:
Zuerst die eigenen bestätigten Dienst- und Gehaltsangaben sammeln und persönliche Annahmen deutlich davon trennen.
Danach eine vorsichtige Basisschätzung erstellen, ohne optimistische Erwartungen einzubauen.
Anschließend eine alternative Rechnung mit nur einer veränderten Annahme durchführen, damit der Einfluss dieser Änderung verständlich bleibt.
Das Ergebnis mit dem tatsächlichen Haushaltsbudget vergleichen, statt es isoliert zu betrachten.
Bei einer wichtigen Entscheidung die Zahl mit offiziellen Informationen oder fachlicher Beratung gegenprüfen.
Der dritte Schritt ist besonders nützlich. Wenn man gleichzeitig Dienstzeit, Gehalt und Ruhestandszeitpunkt verändert, weiß man am Ende nicht, welcher Faktor den Unterschied verursacht hat. Eine Änderung nach der anderen liefert zwar kein vollständiges Modell, aber ein deutlich besseres Gefühl für die Empfindlichkeit der Schätzung.
Ich würde außerdem keine sensiblen Eingaben auf einem gemeinsam genutzten Gerät stehen lassen, wenn die App Ergebnisse oder Eingabewerte dauerhaft sichtbar hält. Vor dem Weitergeben des Telefons lohnt sich ein Blick darauf, ob persönliche Werte noch im letzten Rechenstand erscheinen. Das ist eine kleine, aber praktische Form von Nutzerkontrolle, die bei Finanzwerkzeugen oft wichtiger ist als zusätzliche Farben oder animierte Grafiken.
Wie die App sich im Vergleich zu üblichen Alternativen schlägt
Die naheliegendste Alternative ist eine eigene Tabellenkalkulation. Sie kostet möglicherweise nichts zusätzlich und lässt sich an ungewöhnliche Lebensläufe anpassen. Dafür muss man Formeln selbst erstellen, Fehler kontrollieren und die Darstellung pflegen. Military Retirement ist vermutlich dann angenehmer, wenn man schnell zu einer fokussierten Schätzung kommen möchte und keine eigene Rechenvorlage bauen will.
Eine zweite Alternative ist ein allgemeiner Finanzplaner. Dieser kann die Rentenschätzung in ein größeres Bild aus Ausgaben, Vermögen und privaten Zielen einordnen. Für die militärische Kernfrage ist ein spezialisiertes Werkzeug aber wahrscheinlich übersichtlicher. Mein bevorzugter Ansatz wäre: die App für die erste militärische Schätzung verwenden, das Ergebnis anschließend in den Haushaltsplan übertragen und dort mit realen monatlichen Kosten prüfen.
Eine dritte Möglichkeit ist die direkte Beratung. Sie ist bei komplizierten oder rechtlich wichtigen Fällen überlegen, weil dort Rückfragen und individuelle Besonderheiten berücksichtigt werden können. Sie ist aber nicht immer der bequemste erste Schritt. Military Retirement kann helfen, vor einem Gespräch die eigenen Fragen zu sortieren. Mehr sollte man aus dem Rechner nicht machen.
Mein Urteil für unterschiedliche Nutzer
Für jemanden, der eine konzentrierte militärische Rentenschätzung sucht und bereit ist, die Eingaben sorgfältig zu prüfen, kann der Kauf sinnvoll sein. Die Unterstützung für Android ab 7.0 macht die Anwendung auch für ältere Geräte zugänglich. Die aktuelle Version 2026.7 zeigt zudem, dass das Projekt weitergeführt wird; daraus allein folgt allerdings keine Garantie für die Richtigkeit jeder individuellen Rechnung.
Ich würde die App überspringen, wenn ich ein vollständiges Finanzcockpit, ausführliche Szenarioverwaltung oder eine verbindliche Beratung erwarte. Auch wer nur eine allgemeine Altersvorsorge-App sucht, ist hier vermutlich falsch, weil der Schwerpunkt klar auf militärischer Rente liegt. Der Preis von 6,49 Euro ist für eine eng umrissene Aufgabe akzeptabel, aber nur dann, wenn genau diese Aufgabe im Mittelpunkt steht.
Unterm Strich sehe ich Military Retirement als praktischen ersten Rechner, nicht als endgültige Finanzinstanz. Die Stärke liegt in der Spezialisierung und darin, eine schwer greifbare Frage in eine konkrete Schätzung zu übersetzen. Die Schwäche liegt in allem, was außerhalb dieser Kernfrage liegt: persönliche Sonderfälle, vollständige Haushaltsplanung und die fachliche Prüfung einer wichtigen Ruhestandsentscheidung.
Meine Empfehlung lautet daher: Verwende die App als vorsichtigen Startpunkt, dokumentiere deine Annahmen und überprüfe das Ergebnis außerhalb der Anwendung. Wer diesen Rahmen akzeptiert, bekommt ein fokussiertes Werkzeug für die eigene Orientierung. Wer eine umfassende, besonders transparente Finanzplanung mit vielen Kontrollen erwartet, sollte eher zu einer Tabellenlösung, einem vollständigen Finanzplaner oder einer persönlichen Beratung greifen.
Häufig gestellte Fragen zu Military Retirement
Was ist Military Retirement und für wen ist die App geeignet?
Military Retirement ist eine App, die sich an Angehörige des Militärs, Veteranen und deren Familien richtet, die sich über den Ruhestand und damit verbundene Leistungen informieren möchten. Sie kann dabei helfen, wichtige Themen wie Pension, Dienstzeiten, Übergang ins zivile Leben und finanzielle Planung übersichtlich zu betrachten. Vor dem Download sollte man jedoch prüfen, ob die Inhalte zum eigenen Land, Militärsystem und persönlichen Status passen.
Welche Informationen und Funktionen bietet Military Retirement?
Nach der Nutzung wirkt Military Retirement vor allem wie ein Informations- und Planungswerkzeug rund um den militärischen Ruhestand. Je nach Version können Inhalte zu Anspruchsvoraussetzungen, Berechnungen, Leistungen, Fristen und Vorbereitung auf die Pension enthalten sein. Die App ersetzt allerdings keine offizielle Beratung. Angaben sollten deshalb immer mit den zuständigen Militärbehörden, offiziellen Dokumenten oder einem qualifizierten Finanzberater abgeglichen werden.
Kann ich mit Military Retirement meine zukünftige Pension berechnen?
Ob eine konkrete Pensionsberechnung möglich ist, hängt von der jeweiligen App-Version und den angebotenen Funktionen ab. Häufig werden dafür Angaben wie Dienstjahre, Rang, Besoldung oder Ruhestandsmodell benötigt. Solche Ergebnisse sind grundsätzlich nur als Orientierung zu verstehen, da gesetzliche Änderungen, individuelle Ansprüche, Zulagen, Abzüge und nationale Regelungen die tatsächliche Auszahlung beeinflussen können. Eine verbindliche Berechnung liefert nur die zuständige offizielle Stelle.
Ist Military Retirement kostenlos und gibt es In-App-Käufe?
Vor der Installation sollte man die Angaben im jeweiligen Google-Play-Store oder App-Store sorgfältig prüfen. Military Retirement kann kostenlos herunterladbar sein, aber möglicherweise Werbung, optionale Premium-Funktionen oder kostenpflichtige Inhalte enthalten. Auch regionale Unterschiede sind möglich. Besonders bei Apps mit Finanz- oder Ruhestandsinformationen empfiehlt es sich, die Beschreibung, Bewertungen, Zahlungsbedingungen und Datenschutzangaben zu lesen, bevor man persönliche Daten eingibt oder einen Kauf bestätigt.
Wie sicher sind meine persönlichen Daten in Military Retirement?
Da eine App zur Ruhestandsplanung möglicherweise sensible Angaben wie Dienstzeit, Einkommen, Alter oder Familieninformationen abfragt, sollte der Datenschutz vor der Nutzung besonders beachtet werden. Prüfen Sie, welche Berechtigungen verlangt werden, ob Daten gespeichert oder an Dritte weitergegeben werden und ob eine Löschung möglich ist. Verwenden Sie möglichst keine unnötigen Identifikationsdaten und behandeln Sie Berechnungsergebnisse nicht als offiziellen Nachweis oder vertrauliche Behördenauskunft.
Die besten Seiten von Military Retirement
Das sollten Sie bei Military Retirement beachten